posts/unitree-ipo-delivery-reality.md
宇树上市了,通用智能还没上市
后天,股票代码 688836 会出现在科创板。
宇树科技公告,公司股票将在 8 月 19 日上市,发行价 150.80 元,对应市值约 609.93 亿元。公开发行 4044.64 万股,预计募集资金总额约 60.99 亿元。
好家伙,一家 2023 年营收还只有 1.59 亿元的机器人公司,两年后带着 609.93 亿元市值走进 A 股。
最容易写的角度,是「人形机器人第一股」终于来了。再配一段 G1 跳舞、H1 奔跑的视频,数字往屏幕上一铺,热闹就齐了。
图|上市公告确认公司股票将于 2026 年 8 月 19 日登陆科创板
可我把招股说明书和财务报表里的数字放在一起看,反而觉得另一件事更值得聊。
宇树这次上市,证明的是机器人本体开始有了一套能量产、能降价、能卖出去、还能赚钱的工业系统。
至于大家嘴里那个进工厂、进家庭、换个任务也能自己干活的「通用智能」,它还没有跟着股票一起上市。
这不是一句唱衰。恰恰相反,只有把宇树已经做成的事,和行业仍没做成的事分开,我们才看得懂这 609.93 亿元到底在押什么。
两年十倍,靠的不是一场发布会
先看最硬的一组数。
2023 年到 2025 年,宇树营业收入从 1.59 亿元涨到 3.93 亿元,再涨到 16.99 亿元。净利润从亏损 1114.51 万元,变成 9547.47 万元和 2.78 亿元。
两年,营收超过十倍,还从亏损走到盈利。
AI 圈看增长,习惯盯模型榜单、token 数和用户量。机器人不一样。每一笔收入背后都要有电机、减速器、关节模组、电池、结构件、装配、测试、仓储和售后。一台机器从演示视频走到客户手里,中间没有哪个环节能靠提示词跳过去。
宇树真正有点子牛逼的地方,不只是让机器人动作好看,而是把这条很重、很慢、很容易在螺丝和线束上翻车的链路,跑出了规模。
产品结构也在换。
2023 年,四足机器人收入约 1.19 亿元,人形机器人只有 296.71 万元。到了 2025 年,人形机器人收入已经达到 8.68 亿元,占主营业务收入 51.78%,第一次超过四足机器人的 6.98 亿元。
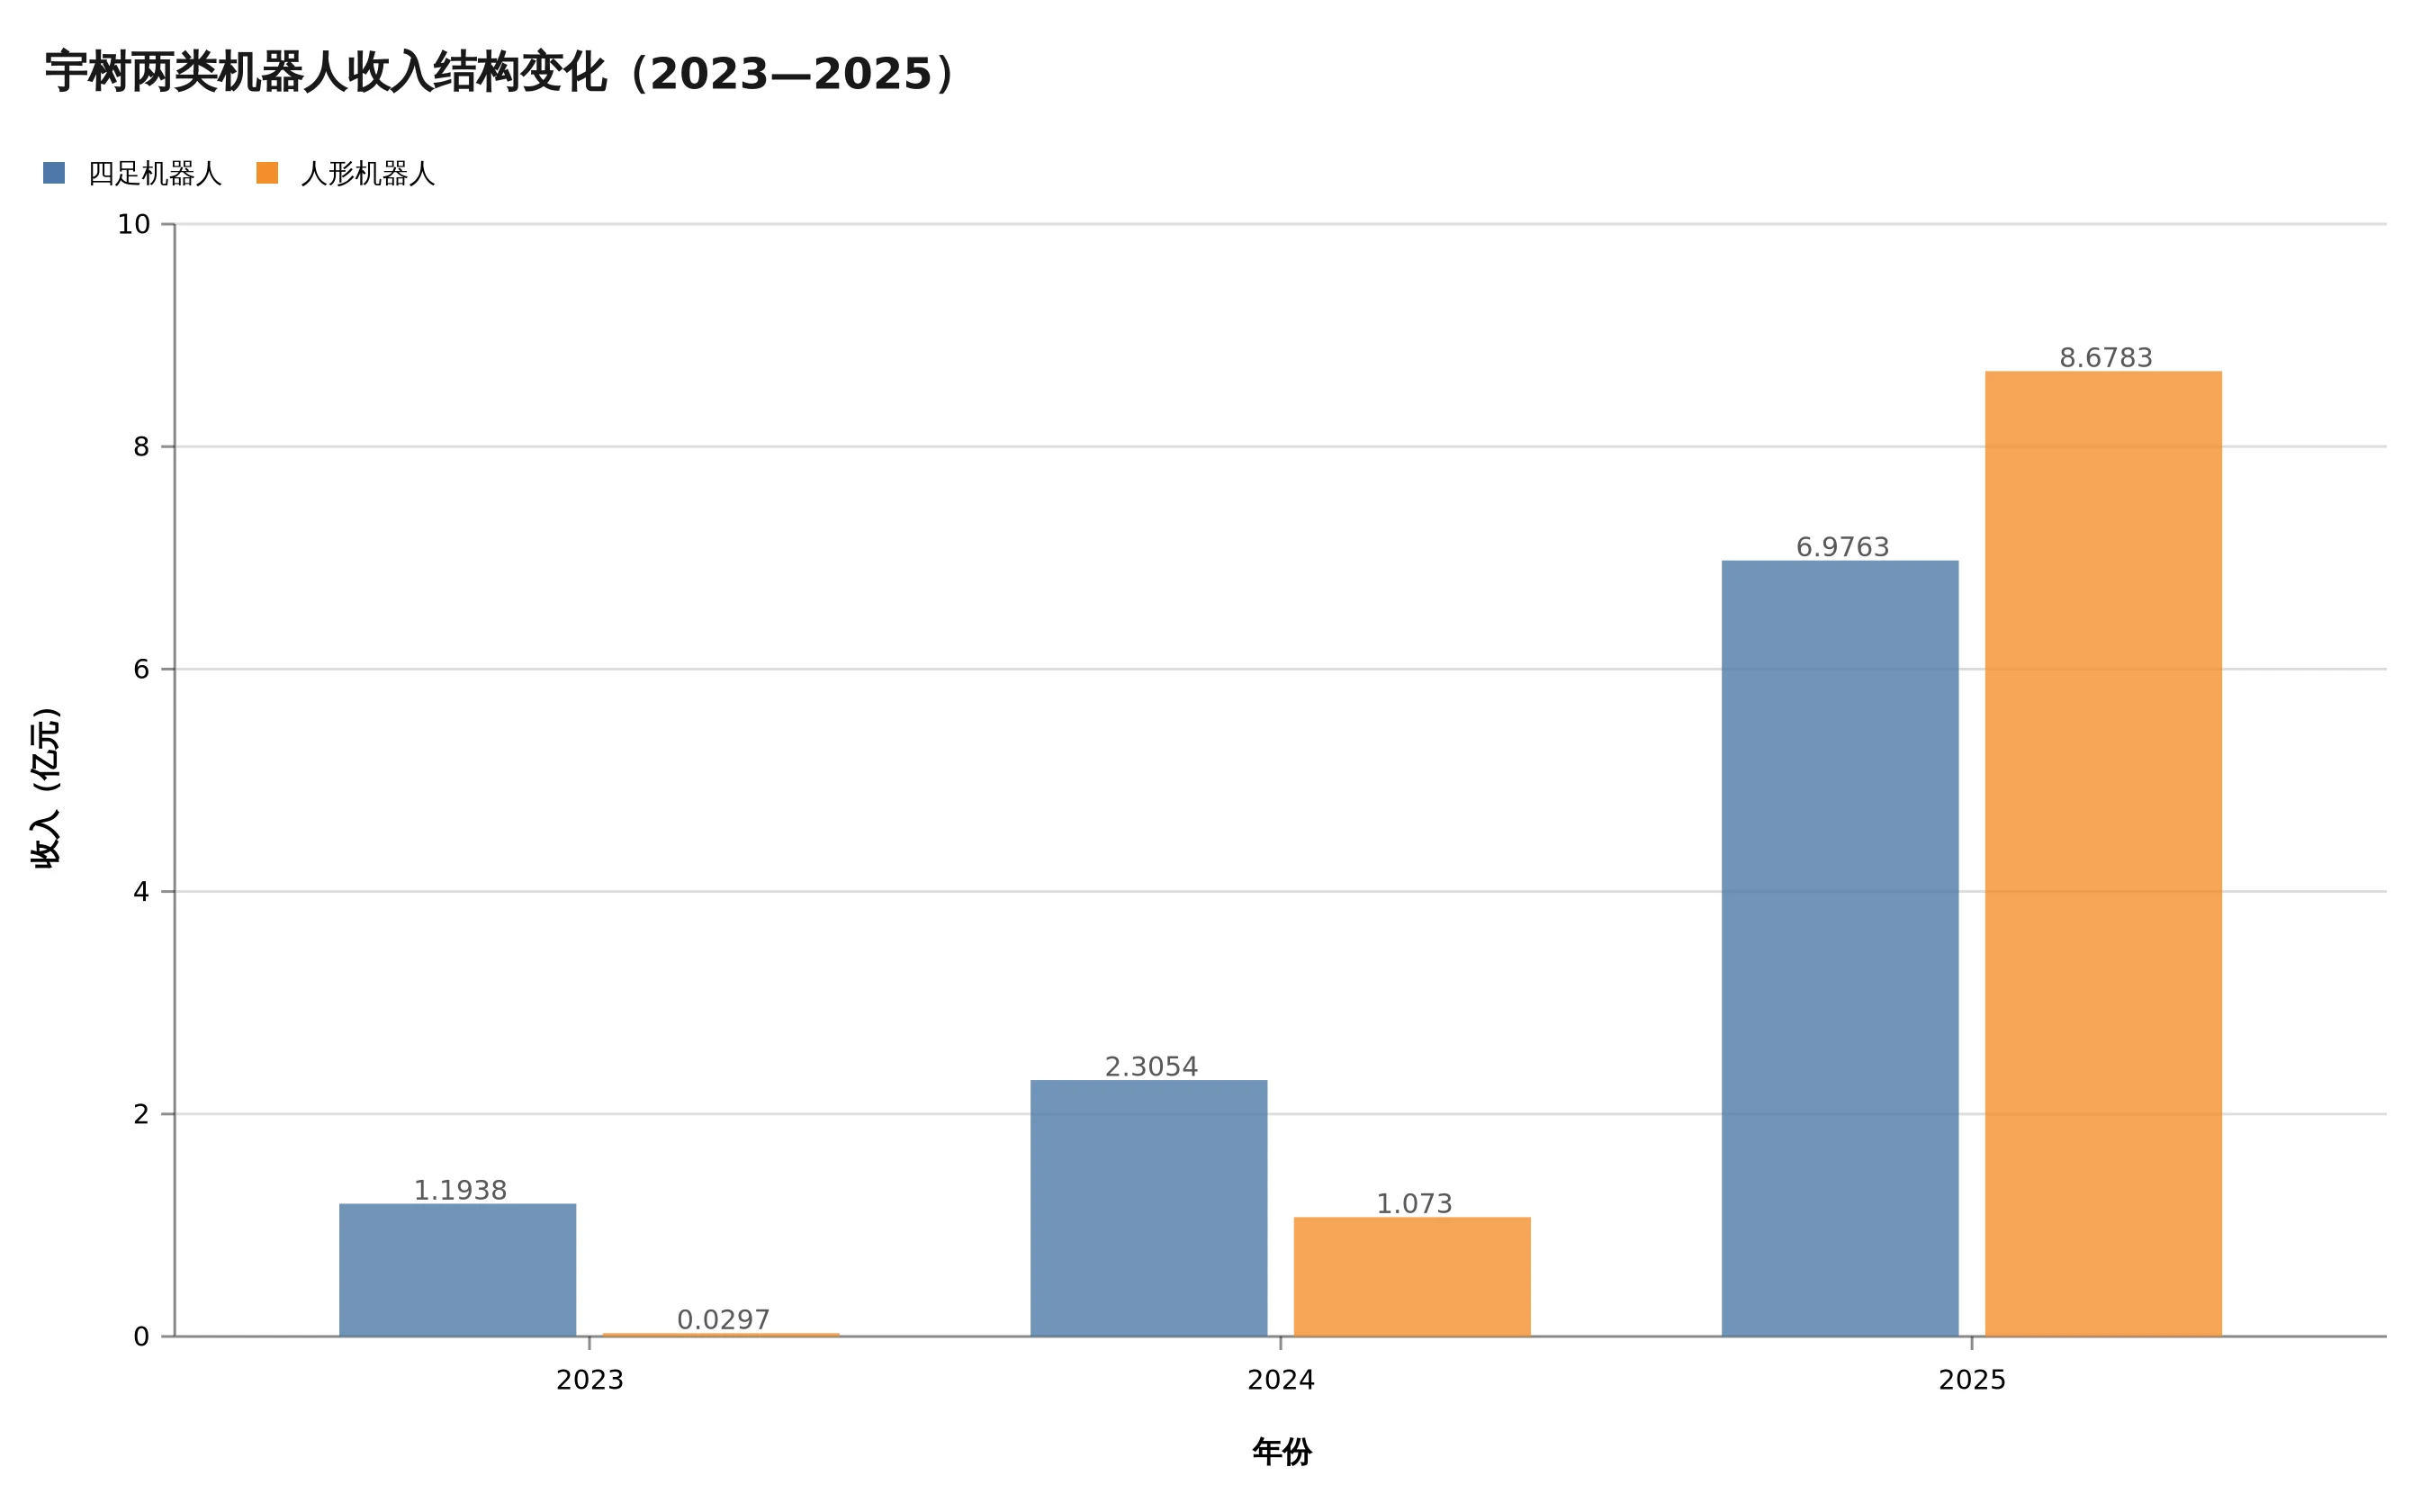
图|2025 年人形机器人收入首次超过四足机器人,数据来自公开财务报表
根据招股书披露,2025 年人形机器人销量为 5215 台,出货量为 5511 台。福布斯中国整理的招股数据也指向同一个变化,人形产品不再只是展台中央那台最吸睛的样机,它已经成了最大的收入来源。
还有一个不那么适合做海报的数字。
人形机器人的平均销售单价,从 2023 年约 59.34 万元,降到 2024 年约 26.04 万元,再降到 2025 年约 16.64 万元。三年下降超过七成。
价格往下,销量往上,收入反而冲起来了。
这条曲线比一段后空翻重要得多。它说明 G1 这类中型产品把门槛往下拉以后,科研机构、开发者、教育和商业客户真的开始掏钱。机器人终于有一点消费电子早期的味道了,不再每卖一台都像在交付一套定制工程。
当然,降价不是免费魔法。标准化程度要上来,零部件采购要有规模,良率得稳,售后不能随着销量一起爆炸。价格降七成还能保持较高毛利,背后是一整套制造和供应链能力。
很多模型创业公司最缺的是 GPU。机器人公司更麻烦,它可能同时缺模型、数据、关节、电机、产线工艺和现场工程师。
宇树把其中「身体怎么稳定造出来」这道题,答得相当漂亮。
上市的是本体工业化,不是通用任务能力
问题也从这里开始。
一台机器人卖出去,和一台机器人能长期完成真实任务,中间还隔着一片不小的海。
Unitree G1能行走、奔跑、做复杂动作,也向开发者提供二次开发空间。宇树的公开代码仓库里能看到 SDK、ROS 相关接口和示例。对高校、研究机构和开发者来说,这样一台价格不断下探、硬件能力又不错的平台,本身就很值钱。
但科研平台的价值,和通用劳动力的价值,不是同一套验收表。
假设一个常见的仓库任务。机器人要从货架取箱子,避开临时停在通道里的推车,把箱子送到另一条线。途中标签被遮住,箱子比预期重,网络抖了一下,抓取第一次失败。
视频里最精彩的动作,可能只占整项任务十几秒。真正难的是感知出错以后能不能恢复,抓取失败会不会越纠越错,电量下降时是否主动回充,操作员介入后能否从中断点继续,连续跑八小时会不会积累定位漂移。
厉害了,机器人在台上翻一个跟头只要几秒,现场工程师处理一次莫名其妙的停机可能要半天。
这就是本体能力和任务能力的边界。
本体回答的是机器能不能动、关节够不够稳、成本能不能降、批量交付会不会散架。通用任务能力回答的是它能否理解目标、适应变化、调用工具、从失败里恢复,并在很少人工照看的情况下把活干完。
后者更像一个有身体的 Agent。只是普通代码 Agent 做错了,可以回滚 Git。机器人挥错一只手,旁边可能站着人,桌上可能放着易碎品,地上还可能有根没收好的电线。
所以机器人软件不能只看一次成功率。它得看连续任务完成率、人工接管率、故障恢复时间、每百小时意外停机、每个成功任务的能耗和维护成本。安全边界还要独立于模型存在,不能指望大模型每次都临场发挥正确。
这些指标没有后空翻好看,却决定机器人能不能从实验室资产变成生产资料。
宇树上市的价值,在于行业终于有一家规模够大的公司,把本体工业化的账本摊开给所有人看。它也顺手把下一道题照亮了。
身体开始量产以后,智能必须接受同样残酷的交付验收。
219 倍市盈率,买的是还没兑现的那一段
这次发行市盈率为 219.23 倍,公开报道给出的行业平均值为 38.56 倍。
我不聊股票该买还是该卖,这也不是投资建议。单看这个差距,市场给宇树的定价显然不只是在给 2025 年的 2.78 亿元利润贴标签。
它在提前购买一个未来。
这个未来里,人形机器人不只卖给高校做研究,也不只出现在舞台和展厅。它要进入仓库、工厂、商场和家庭,承担持续任务,产生服务收入、软件收入和数据回流。
募集资金的投向很诚实。原招股计划里的四个核心项目,智能机器人模型研发约 20.22 亿元,机器人本体研发约 11.10 亿元,新产品开发约 4.45 亿元,制造基地约 6.24 亿元。
最大一笔,不是再建一条装配线,而是补机器人的「脑子」。
这也解释了为什么「上市的是本体工业化,通用智能还没上市」不是抬杠。
如果通用任务能力已经成熟,最需要砸钱的就不会还是模型研发。资本给出高估值,押的正是收入曲线能从卖硬件继续爬向卖能力,押人形机器人能从研究平台走进更复杂、更长期的真实作业。
可这段路不会因为钱到账就自动完成。
具身智能的数据比网页文本难攒。一次抓取失败,不只有对和错,还涉及力、角度、摩擦、遮挡和现场环境。仿真数据便宜,但仿真和现实之间总有缝。真实数据值钱,采集、标注和安全成本也一起上来。
模型升级以后,旧动作策略还要重新验证。本体换一代,关节参数和传感器噪声变了,原来的评测可能又得重跑。云端模型聪明,网络和延迟不一定答应。端侧模型响应快,算力、功耗和散热又在旁边敲表。
怎么说呢,给一个聊天机器人换模型,可能是改一行配置。给一万台分布在不同客户现场的机器人换模型,那叫一次工业系统升级。
这也是宇树上市以后最值得盯的东西。不是下一个舞蹈动作有多丝滑,而是模型研发能不能转成更少接管、更长连续运行、更高任务完成率,以及客户愿不愿意为这些改善持续付钱。
做具身智能的,验收表该换了
宇树的数字给整个行业提了个醒。
过去几年,具身智能最容易获得掌声的是演示。走得稳,跑得快,动作像人,视频传播就有了。演示当然重要,没有本体能力,后面什么都谈不上。
但当一家公司开始按上市公司规则披露收入、成本和利润,行业的主问题会悄悄变掉。
客户买了多少台,交付用了多久,退货和维修多少,现场谁在照看,机器人每完成一个任务需要多少人工,软件升级有没有让旧机器更好用,这些会比播放量更难躲。
对做机器人模型和 Agent 的团队,我觉得最该补的不是再做一段更炸的视频,而是把完整任务变成可重复的评测。
从一个真实场景里挑几十个高频任务,给每个任务写清成功条件、时间预算、安全边界和失败恢复。评测不只跑一次,要换光线、换摆放、换负载、断一次网、故意让抓取失败,再看系统能不能自己回到正轨。
接着把遥测留全。模型看到了什么,做了什么决定,哪个控制器拒绝了它,人工在哪一步接管,恢复以后从哪里继续。没有这些数据,现场失败只会变成一句「偶现,暂时无法复现」。程序员看到这八个字,血压已经知道该往哪走了。
然后让软件收入真正出现。硬件卖出去只是一次交易,后续模型、技能包、调度、维护和数据服务能不能持续创造价值,决定这家公司最终更像一家设备厂,还是一个机器人平台。
棒棒的,机器人终于卖出去了。
现在轮到软件证明,它不是随箱附赠的演示程序。
宇树这次上市,当然是具身智能行业的大事。两年营收十倍、人形机器人收入过半、公司实现盈利,这些都不是靠概念能糊出来的。它证明中国供应链和工程团队已经能把高性能机器人做成一门规模生意。
但 609.93 亿元也把问题放大了。
身体的量产已经有人交卷。接下来,市场会等机器人自己把活干完。
8 月 19 日上市的是宇树。
通用智能,还在排队验收。